


بسیاری از کسبوکارهای فناوریمحور ایران در حوزههایی مانند خردهفروشی آنلاین، حملونقل، آگهی، خدمات پرداخت و خدمات خانگی فعالیت میکنند. البته برندهایی مانند دیجیکالا، اسنپ و دیوار از نظر بلوغ دیگر استارتاپهای اولیه نیستند، اما در این مقاله برای سادگی در همین دسته بررسی میشوند.
پاسخ کوتاه این است: رقم رسمی و یکپارچهای برای درآمد همه استارتاپهای ایرانی وجود ندارد. برخی شرکتها در صورتهای مالی یا گزارشهای سالانه خود اطلاعات مالی منتشر میکنند، اما بسیاری دیگر فقط شاخصهای عملیاتی مانند تعداد کاربر، سفارش یا تراکنش را اعلام میکنند.
قبل از دیدن اعداد: درآمد با ارزش معاملات یکی نیست
| شاخص | تعریف | آیا درآمد استارتاپ است؟ | کاربرد |
|---|---|---|---|
| درآمد عملیاتی | مبلغی که شرکت طبق صورت مالی شناسایی میکند | بله | سنجش اندازه مالی شرکت |
| ارزش معاملات یا GMV | مجموع ارزش خریدهای انجامشده روی پلتفرم | خیر | سنجش حجم فعالیت بازار |
| کارمزد یا نرخ برداشت | سهم پلتفرم از هر معامله | یکی از منابع درآمدی ممکن | تحلیل مدل کسبوکار |
| سود خالص | درآمد پس از کسر هزینهها، مالیات و سایر اقلام | خیر؛ شاخص سودآوری است | بررسی پایداری مالی |
| درآمد شرکا | درآمد فروشنده، راننده، سازنده محتوا یا متخصص | خیر | سنجش اثر اقتصادی پلتفرم |
در سال ۱۴۰۳، ارزش معاملات تجارت الکترونیکی ایران حدود ۵۵۰۰ همت و تعداد تراکنشها حدود ۴٫۷ میلیارد اعلام شد. این رقم ارزش کل معاملات بازار است و نباید بهعنوان درآمد استارتاپها تفسیر شود.


همچنین، طبق گزارش انجمن تجارت الکترونیک تهران، سهم خردهفروشی آنلاین از کل خردهفروشی در سال ۱۴۰۳ حدود ۵٫۶ درصد بدون احتساب طلا و ۴٫۸ درصد با احتساب طلا بوده است.
۱. دیجیکالا؛ نمونهای با داده مالی قابلاستناد
دیجیکالا از فروش مستقیم، کارمزد فروشندگان بازارگاه، تبلیغات و خدمات لجستیکی و مالی درآمد کسب میکند.
طبق صورتهای مالی تلفیقی حسابرسیشده همراه اول و تحلیل ارقام آن، گروه تجارت الکترونیکی دیجیکالا در سال مالی ۱۴۰۳ حدود ۳۰٬۴۲۳ میلیارد تومان درآمد عملیاتی و حدود ۵۳۸٫۹ میلیارد تومان سود خالص داشته است.
این رقم متعلق به گروه است و الزاماً برابر با درآمد فقط وبسایت دیجیکالا نیست. با تقسیم سود خالص بر درآمد، حاشیه سود خالص تقریبی گروه حدود ۱٫۸ درصد به دست میآید؛ این نسبت محاسبه تحلیلی است و بهصورت جداگانه بهعنوان یک شاخص رسمی اعلام نشده است.
گزارش عملکرد ۱۴۰۳ دیجیکالا همچنین از حدود ۵٫۵ میلیون بازدیدکننده روزانه، ۱۴٫۵ میلیون تنوع کالایی و حدود ۴۶۶ هزار فروشنده خبر میدهد. این اعداد شاخص عملیاتیاند و نباید با درآمد اشتباه گرفته شوند.
برای سال ۱۴۰۶، رقم قطعی و قابلاستنادی برای درآمد دیجیکالا منتشر نشده است. پیشبینی معتبر باید بر اساس درآمد پایه، رشد سفارش، نرخ کارمزد، هزینه لجستیک، تورم و سودآوری انجام شود.
۲. اسنپ؛ مقیاس عملیاتی بالا، درآمد عمومینشده
اسنپ از کارمزد خدمات، تبلیغات، خدمات مالی و درآمد سرویسهایی مانند حملونقل، سفارش غذا و فروشگاه آنلاین استفاده میکند. نرخ کارمزد در همه سرویسها یکسان نیست و رقم عمومی واحدی برای آن اعلام نشده است.
طبق گزارش عملکرد ۱۴۰۳ گروه اسنپ:
- تعداد سفرهای سرویس خودرو به حدود ۱٬۵۱۳٬۸۴۴٬۳۹۰ سفر رسید.
- اسنپ بهطور میانگین ۸۸٫۷ درصد از بازار تاکسیهای اینترنتی را در اختیار داشته است.
- سرویس خودرو در ۴۲۴ شهر فعال بوده است.
- تعداد حسابهای فعال مسافران حدود ۳۵٫۷ میلیون اعلام شده است.
«حساب فعال» الزاماً به معنی تعداد افراد یکتا نیست؛ یک فرد ممکن است بیش از یک حساب داشته باشد.
در صفحه عمومی گزارش عملکرد اسنپ، رقم درآمد تلفیقی سال ۱۴۰۳ منتشر نشده است. بنابراین نمیتوان درآمد اسنپ را فقط با ضرب تعداد سفرها در یک نرخ کارمزد فرضی محاسبه کرد. رقم ۱۵ میلیارد تومان برای سال ۱۴۰۰ و پیشبینی ۳۰ تا ۴۰ میلیارد تومان برای ۱۴۰۶، بدون منبع اولیه، نباید منتشر شود.
۳. دیوار؛ پلتفرم بزرگ با درآمد مالی شفافنشده
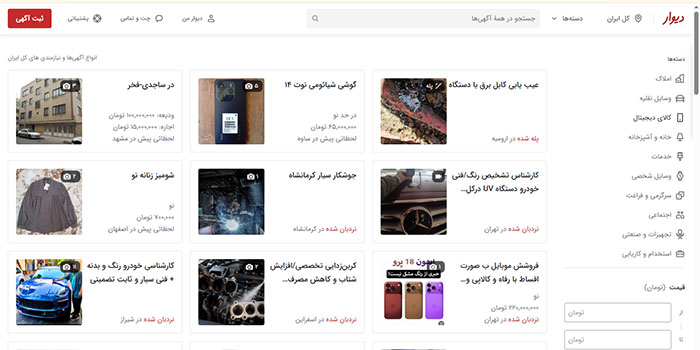
دیوار از خدمات ارتقای آگهی، آگهیهای تجاری، تبلیغات و خدمات پولی مرتبط با انتشار آگهی درآمد کسب میکند.
دیوار در یکی از گزارشهای رسمی خود از حدود ۶۷ میلیون کاربر سالانه خبر داده است. این عدد با «بازدید روزانه» تفاوت دارد و بهتنهایی درآمد شرکت را نشان نمیدهد.
دیوار همچنین در سال ۱۴۰۳ قیمتگذاری پویا را برای برخی آگهیهای پولی در دستههایی مانند کالا، خودرو و املاک به کار گرفت. این موضوع درباره مدل قیمتگذاری اطلاعات میدهد، اما رقم درآمد سالانه شرکت را مشخص نمیکند.
در منابع عمومی قابلدسترسی، رقم حسابرسیشده و قابلتطبیقی برای درآمد دیوار در سال ۱۴۰۳ پیدا نشد. بنابراین درآمد ۲۵ میلیارد تومانی یا پیشبینی ۳۵ میلیارد تومانی برای سال ۱۴۰۶ نباید بهعنوان واقعیت ارائه شود.
سایر کسبوکارهای مهم
| کسبوکار | شاخص قابل گزارش | برداشت درست |
|---|---|---|
| علیبابا | رقم درآمد عملیاتی ۱۴۰۳ در منابع عمومی بررسیشده پیدا نشد | گزارشهای قدیمی را نباید به سال ۱۴۰۳ تعمیم داد |
| آپارات | بیش از ۵۶۰۰ سازنده در طرح درآمدزایی و حدود ۱۹۷ میلیارد تومان درآمد پرداختشده به سازندگان در ۱۴۰۳ | این رقم درآمد سازندگان است، نه درآمد آپارات |
| زرینپال | مدل درآمدی مبتنی بر خدمات پرداخت و کارمزد | رقم درآمد سالانه ۱۴۰۳ بهصورت عمومی و قابلتطبیق پیدا نشد |
| تخفیفان | مدل درآمدی مبتنی بر کارمزد و تبلیغات | رقم درآمد ۱۴۰۳ و پیشبینی ۱۴۰۶ قابلتأیید پیدا نشد |
| آچاره | گزارش عملکرد از بیش از ۲۱۰ هزار متخصص و بیش از ۶٫۲ میلیون سفارش تجمعی خبر میدهد | میانگین درآمد اعلامشده متخصصان، درآمد خود شرکت نیست |
در مورد آچاره، گزارش عملکرد منتشرشده توسط شرکت، میانگین درآمد سالانه متخصصان را در سال ۱۴۰۳ حدود ۱۳۰ میلیون تومان اعلام کرده است. این رقم درآمد طرف عرضه است و نباید بهعنوان درآمد آچاره نوشته شود.
عوامل مؤثر بر درآمد در سالهای ۱۴۰۳ تا ۱۴۰۶
۱. رشد واقعی در برابر رشد اسمی
در اقتصاد تورمی، افزایش مبلغ فروش الزاماً به معنی رشد واقعی نیست. برای تحلیل درست باید تعداد سفارش، تعداد مشتری فعال، ارزش واقعی سبد خرید و هزینه جذب مشتری نیز بررسی شود.
۲. مدل درآمدی و اقتصاد هر سفارش
برای یک بازارگاه، میتوان بهصورت تحلیلی چنین رابطهای را بررسی کرد:
درآمد تقریبی = ارزش معاملات × نرخ برداشت + درآمد تبلیغات و خدمات جانبی
این رابطه جایگزین صورت مالی نیست؛ زیرا تخفیف، برگشت کالا، هزینه پرداخت، هزینه لجستیک و درآمدهای عبوری میتوانند نتیجه را تغییر دهند.
۳. تکرار خرید و حفظ کاربر
تعداد نصب یا ثبتنام بهتنهایی کافی نیست. نرخ بازگشت کاربر، تعداد سفارش ماهانه، هزینه جذب مشتری و ارزش طول عمر مشتری، شاخصهای مهمتری برای پیشبینی درآمد هستند.
۴. هزینههای عملیاتی
هزینه نیروی انسانی، پشتیبانی، ارسال، تخفیف، زیرساخت فنی، تبلیغات و پرداخت میتواند حتی در شرکتهای پرفروش، سود خالص را کاهش دهد.
۵. سرمایهگذاری و مقررات
گزارش انجمن سرمایهگذاری خطرپذیر ایران، حجم قراردادهای تأمین مالی زیستبوم فناوری در سال ۱۴۰۳ را بیش از ۱۶ همت اعلام کرده است. این رقم سرمایهگذاری است، نه درآمد استارتاپها.
چشمانداز ۱۴۰۶؛ سناریو بهتر از یک عدد قطعی است
| سناریو | فرض اصلی | نتیجه قابلدفاع |
|---|---|---|
| محافظهکارانه | کاهش قدرت خرید، افزایش هزینه و رشد ضعیف تقاضا | درآمد اسمی ممکن است رشد کند، اما رشد واقعی محدود بماند |
| پایه | حفظ کاربران، افزایش تکرار خرید و کنترل هزینهها | درآمد عملیاتی میتواند همراه با بازار رشد کند |
| خوشبینانه | تأمین مالی بهتر، زیرساخت پایدار و موفقیت خدمات جدید | امکان رشد سریعتر وجود دارد، اما ریسک تحقق آن بالاست |
بدون دانستن درآمد پایه شرکت، نرخ تورم، تعداد سفارش، نرخ برداشت، هزینهها و فرضیات بازار، اعلام عدد دقیق برای درآمد سال ۱۴۰۶ قابلدفاع نیست.
ابزار اختصاصی: امتیاز اعتبار یک ادعای درآمدی
برای هر ادعا از صفر تا دو امتیاز بدهید:
| معیار | صفر امتیاز | یک امتیاز | دو امتیاز |
|---|---|---|---|
| منبع | بدون منبع | منبع رسانهای | منبع اولیه یا حسابرسیشده |
| تعریف شاخص | نامشخص | توضیح ناقص | تعریف دقیق درآمد، GMV یا سود |
| دوره زمانی | نامعلوم | سال مشخص اما ناقص | دوره مالی دقیق |
| دامنه گزارش | نامعلوم | شرکت یا گروه مبهم | شرکت، زیرمجموعه و دامنه روشن |
| روش محاسبه | بدون روش | برآورد ناقص | فرضیات و فرمول مشخص |
تفسیر امتیاز:
- ۸ تا ۱۰: قابل استفاده با ذکر منبع
- ۵ تا ۷: فقط با توضیح و احتیاط
- صفر تا ۴: نباید بهعنوان عدد قطعی منتشر شود
جمعبندی
دادههای قابلاتکا نشان میدهند دیجیکالا دستکم در سطح گروه، درآمد عملیاتی حدود ۳۰٫۴ همت در سال ۱۴۰۳ داشته است. درباره اسنپ و دیوار، دادههای عمومی بیشتر عملیاتیاند و رقم درآمد تلفیقی آنها بهصورت قابلتطبیق منتشر نشده است.
همچنین ارزش ۵۵۰۰ همتی تجارت الکترونیکی ایران، درآمد استارتاپها نیست؛ بلکه ارزش کل معاملات بازار است. برای تحلیل سال ۱۴۰۶ نیز استفاده از سناریو، شاخصهای عملیاتی و فرضیات شفاف، معتبرتر از اعلام اعداد قطعی و بدون منبع است.


